Domain schleifringläufermotor.de kaufen?
Wir ziehen mit dem Projekt
schleifringläufermotor.de um.
Sind Sie am Kauf der Domain
schleifringläufermotor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifringläufermotor.de kaufen?
Ist das Drehmoment bei einem Elektromotor abhängig von der Drehzahl?
Ja, das Drehmoment bei einem Elektromotor ist in der Regel von der Drehzahl abhängig. Bei den meisten Elektromotoren nimmt das Drehmoment mit steigender Drehzahl ab. Dies wird durch die Eigenschaften des Motors und die Art der Last bestimmt, die der Motor antreibt. **
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren und Messen im DC-Bereich Ob in Fabrikation, Forschung und Lehre oder im Handwerk - genaue Messwerte sind die Voraussetzung für richtige Erkenntnisse und die daraus folgenden Vorgehensweisen. Deshalb sollten Messgeräte in regelmäßigen Abständen kalibriert werden, um sicher zu sein, dass gemessene Werte auch tatsächlich exakt sind. Der Voltcraft VC STK-3000 arbeitet im DC-Spannungsbereich von 0,01 mV bis 30 V und im DC-Strombereich von 0,001 mA bis 24 mA. Der Frequenzbereich liegt zwischen 0,001 Hz und 100 kHz. Darüber hinaus können Gleichstrom-, Spannungs- und Widerstandsmessungen durchgeführt und hierbei der Kalibrator auch als Quelle eingesetzt werden. Möglich sind außerdem eine 24V-Schleifenversorgung mit gleichzeitiger Strommessung sowie automatische Stufen- oder Steigungsmessungen. Die Ausgangs- und Messgenauigkeit liegt bei bis zu 0,02 %. Anwenderfreundliches Arbeiten Der handliche VC MFK-2000 ist äußerst bedienerfreundlich: Die Bildschirmhelligkeit kann individuell angepasst und die gemessenen Daten können per USB-Kabel übertragen werden. Darüber hinaus lassen sich häufig verwendete Arbeitsmodi abspeichern und damit bei Bedarf ohne großen Aufwand wieder aufrufen. Ein weiteres cleveres Feature: Vor unerwünschten Arbeitsunterbrechungen warnt eine Batteriestandsanzeige. Umfangreiches Zubehör Neben dem Kalibrator befinden sich ein Paar Messleitungen, Krokodilklemmen und ein AC/DC-Adapter sowie ein USB-Kabel und sechs AA-NIMH-B649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC9400CPD PMIC - U/F- und F/U-Wandler Spannung zu Frequenz, Frequenz zu Spannung 100 kHz PDIP-14Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
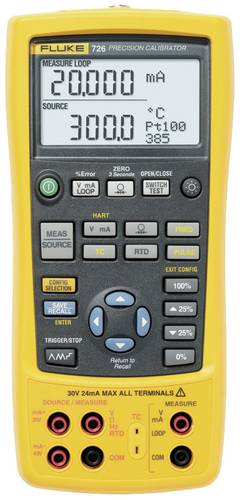
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, WiderstandDer Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6447,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
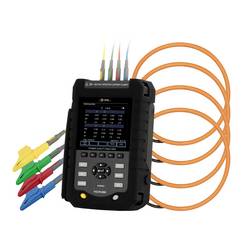
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **


Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
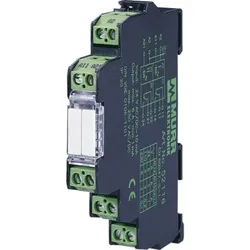
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
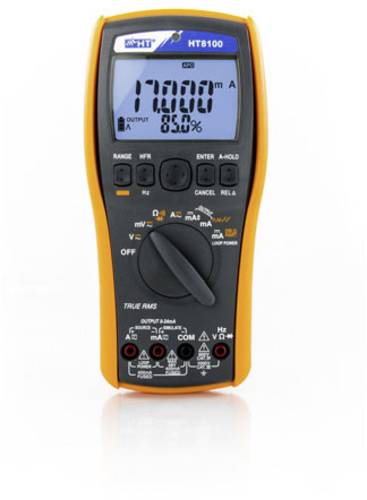
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC STK-3000 Stromschleifenkalibrator Spannung, Strom, FrequenzKalibrieren und Messen im DC-Bereich Ob in Fabrikation, Forschung und Lehre oder im Handwerk - genaue Messwerte sind die Voraussetzung für richtige Erkenntnisse und die daraus folgenden Vorgehensweisen. Deshalb sollten Messgeräte in regelmäßigen Abständen kalibriert werden, um sicher zu sein, dass gemessene Werte auch tatsächlich exakt sind. Der Voltcraft VC STK-3000 arbeitet im DC-Spannungsbereich von 0,01 mV bis 30 V und im DC-Strombereich von 0,001 mA bis 24 mA. Der Frequenzbereich liegt zwischen 0,001 Hz und 100 kHz. Darüber hinaus können Gleichstrom-, Spannungs- und Widerstandsmessungen durchgeführt und hierbei der Kalibrator auch als Quelle eingesetzt werden. Möglich sind außerdem eine 24V-Schleifenversorgung mit gleichzeitiger Strommessung sowie automatische Stufen- oder Steigungsmessungen. Die Ausgangs- und Messgenauigkeit liegt bei bis zu 0,02 %. Anwenderfreundliches Arbeiten Der handliche VC MFK-2000 ist äußerst bedienerfreundlich: Die Bildschirmhelligkeit kann individuell angepasst und die gemessenen Daten können per USB-Kabel übertragen werden. Darüber hinaus lassen sich häufig verwendete Arbeitsmodi abspeichern und damit bei Bedarf ohne großen Aufwand wieder aufrufen. Ein weiteres cleveres Feature: Vor unerwünschten Arbeitsunterbrechungen warnt eine Batteriestandsanzeige. Umfangreiches Zubehör Neben dem Kalibrator befinden sich ein Paar Messleitungen, Krokodilklemmen und ein AC/DC-Adapter sowie ein USB-Kabel und sechs AA-NIMH-B649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microchip Technology TC9400CPD PMIC - U/F- und F/U-Wandler Spannung zu Frequenz, Frequenz zu Spannung 100 kHz PDIP-14Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist das Drehmoment bei einem Elektromotor abhängig von der Drehzahl?
Ja, das Drehmoment bei einem Elektromotor ist in der Regel von der Drehzahl abhängig. Bei den meisten Elektromotoren nimmt das Drehmoment mit steigender Drehzahl ab. Dies wird durch die Eigenschaften des Motors und die Art der Last bestimmt, die der Motor antreibt. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Fluke FLUKE-726/APAC/EMEA Multifunktionskalibrator Druck, Frequenz, Spannung, Strom, WiderstandDer Multifunktions-Prozesskalibrator Fluke 726 ist ein hochgenaues, leistungsstarkes und dabei äußerst bedienungsfreundliches Gerät. Mit seinen Mess- und Geberfunktionen kann er nahezu jeden Prozessparameter messen und kalibrieren.6447,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Leistungsanalysator PCE-PA 8500 Oberwellenmessung Leistungsfaktor Strom Frequenz Spannung uvm.Der Leistungsanalysator definiert die Standards in der elektrischen Messtechnik neu und bietet eine umfassende Palette an Funktionen für präzise und detaillierte Messungen. Der Leistungsanalysator ermöglicht genaue Messungen von elektrischer Spannung, Stromstärke, Frequenz, Oberschwingungen, Harmonischen und Anlaufströmen. Zudem können präzise Leistungs- und Energiemessungen gemacht werden, die eine genaue Überwachung und Optimierung des Energieverbrauchs ermöglichen. Mithilfe der grafischen Darstellung der Wellenformen und Vektorgrafiken können Benutzer elektrische Signale visuell erfassen und analysieren. Diese Funktionen bieten Einblicke in die Qualität des elektrischen Stroms und hilft bei der Identifizierung von Problemen im Netz. Auch Einbrüche, Spitzen oder ein Flackern im Versorgungsnetz kann das Gerät erkennen und anzeigen. Diese breite Messpalette oder die gewünschte Auswahl erlaubt dem integrierten Datenlogger mit großzügigem 8 GB Speicher das Speichern und Archivieren umfangreicher Messdaten für spätere Auswertungen. Dies gewährleistet eine kontinuierliche Datenerfassung die auch zeitgesteuert werden kann. Der Leistungsanalysator ist mit LAN- und USB-Schnittstellen ausgestattet, die eine bequeme Datenübertragung und Fernsteuerung ermöglichen. Diese Schnittstellen bieten eine nahtlose Integration des Leistungsanalysators in bestehende Netzwerke und Systeme. Im Lieferumfang enthaltene flexible Stromzangen mit einer Kapazität von bis zu 3000 A erleichtern die Messung von hohen Strömen und ermöglichen genaue Ergebnisse, selbst bei anspruchsvollen Anwendungen. Der Leistungsanalysator entspricht internationalen Prüfnormen (IEC61000-4-30, 61000-4-15, 61000-4-7, EN50160), was die Qualität und Genauigkeit der Messungen garantiert und sicherstellt, dass er den anspruchsvollen Anforderungen professioneller Anwendungen gerecht wird. Ganz gleich, ob Sie Betriebseigenschaften von Transformatoren, Beleuchtungssystemen oder Schaltelektronik wie Frequenzumrichtern oder Netzteilen testen müssen – unsere Leistungsanalysatoren garantieren höchste Genauigkeit und sind in der Lage, selbst komplexe Signalformen präzise zu analysieren.3045,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.